BHIP BYMA · ARS
Banco Hipotecario
FinanzasFinanzas / Banca minorista e hipotecaria
Banco Hipotecario es un banco comercial de alcance nacional, nacido en 1886 como banco del Estado para financiar la vivienda. Hoy sigue siendo el banco de referencia en créditos hipotecarios y lo controlan en conjunto el Estado y el grupo IRSA.
- Acciones por rueda
- 381,8 k
- Variación en 1 año
- −57,43 %
- Máximo del año
- $ 605,00
- Desde
- 1886
Cotización de BHIP
Último cierre · vie 6 nov 2026 · vs. cierre anterior ($ 197,00)
Evolución de BHIP
−57,43 % desde el 6 nov 2025 ($ 444,00)
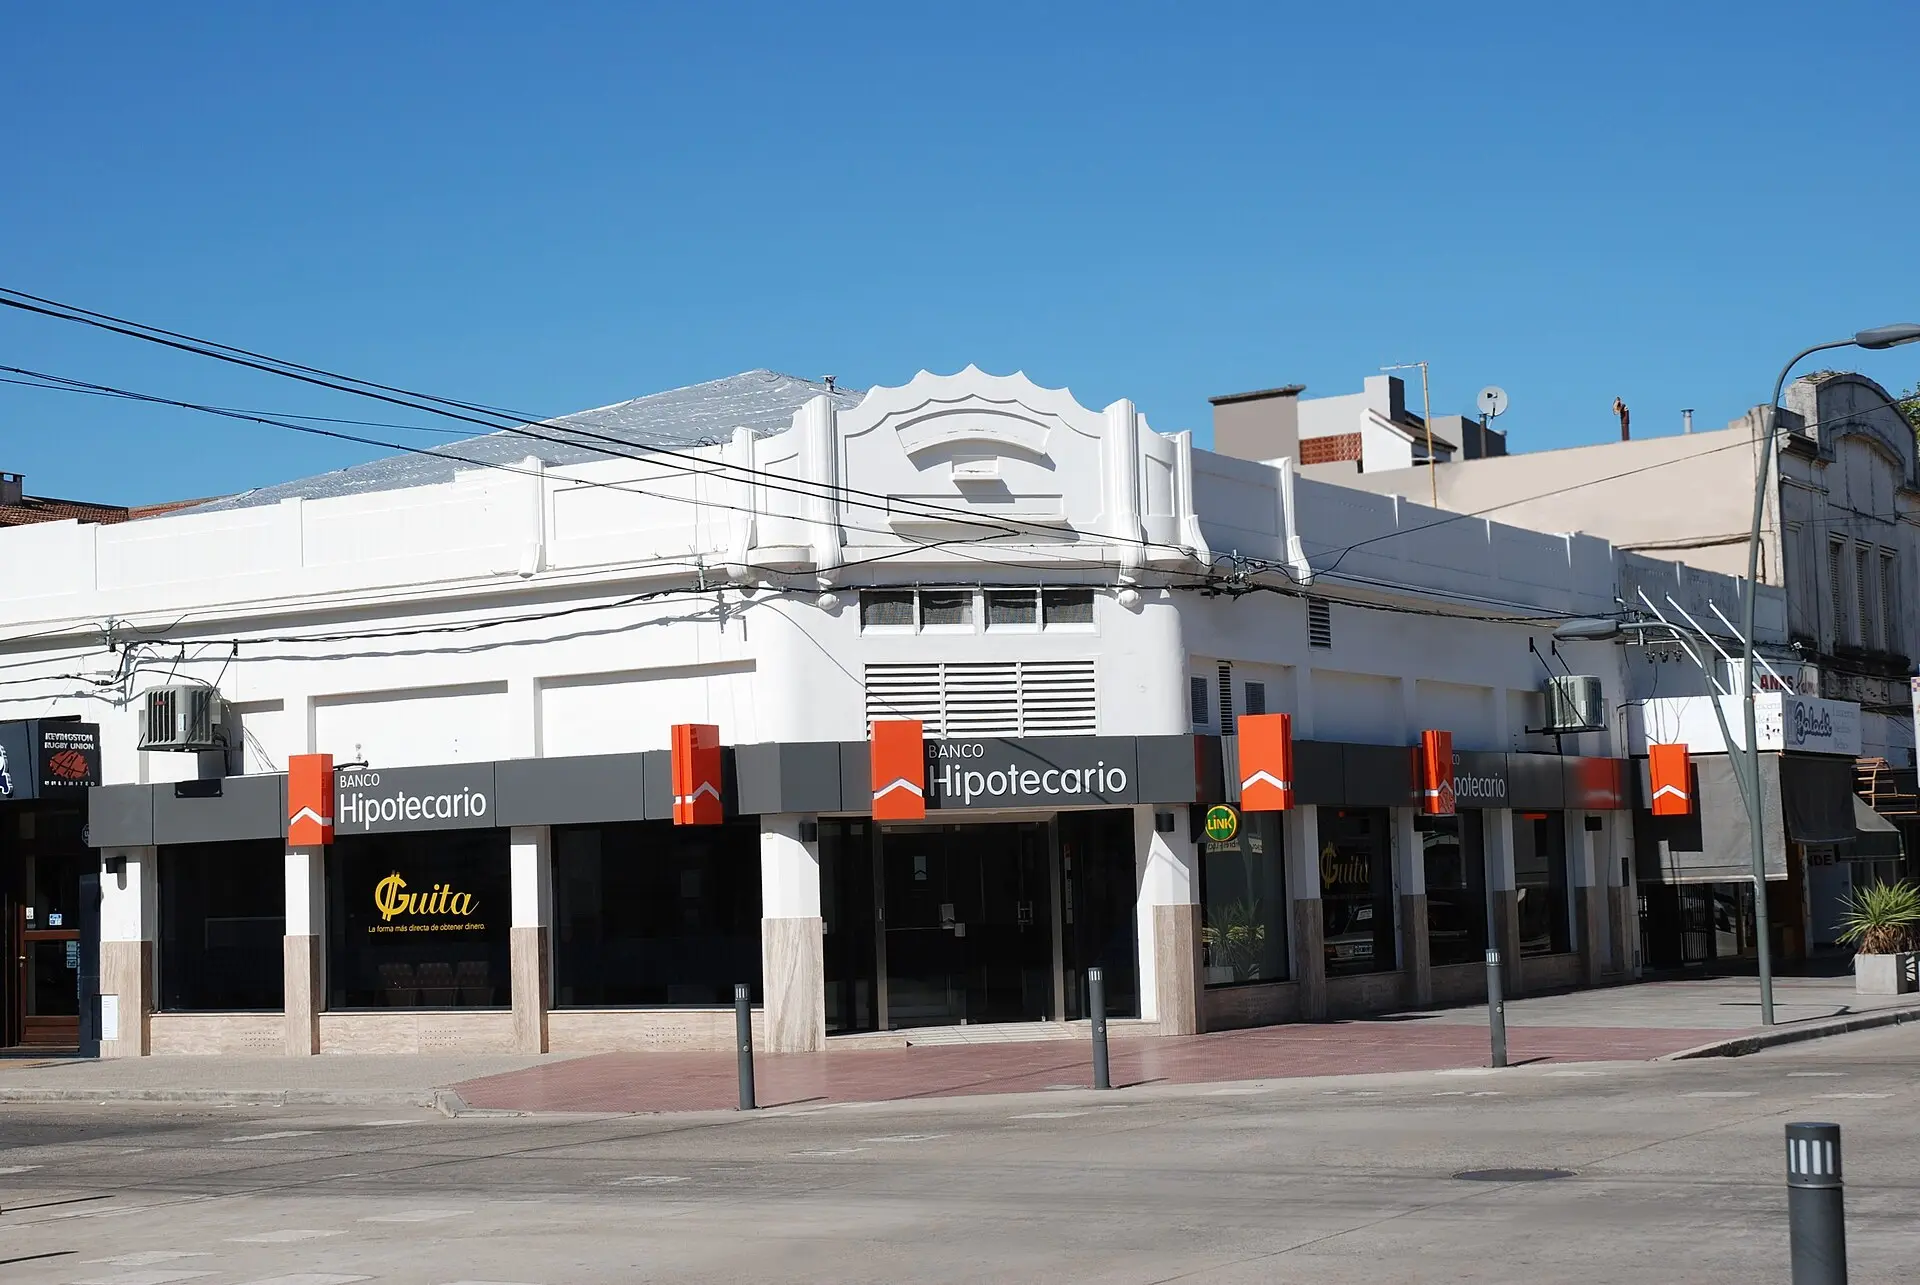
Ver en gráficosImagen: Germanramos, Dominio público
01 / 09
Resumen
Sobre la empresa
Qué hace →Banco Hipotecario nació en 1886 como banco del Estado para dar créditos con garantía de la vivienda. En 1997 se privatizó y hoy es un banco comercial completo, conocido como "el Banco del Hogar": ofrece créditos hipotecarios y personales, tarjetas, cuentas sueldo y servicios para empresas. A fines de 2025 tenía 52 sucursales físicas y una virtual, 1,33 millones de clientes de banca minorista y más de 2 millones de créditos hipotecarios otorgados en su historia.
- BHN Sociedad de Inversión
- BACS Banco de Crédito y Securitización
- Fideicomiso Edificio del Plata
Indicadores clave
Los números →- SucursalesFuente: hipotecario.com.ar · dic 2025
- 52 físicas y una virtual
- ColaboradoresFuente: hipotecario.com.ar · 2025
- 1.403
- Clientes de banca minoristaFuente: hipotecario.com.ar · dic 2025
- 1.334.270
- Clientes de banca mayoristaFuente: hipotecario.com.ar · dic 2025
- 10.912
- Préstamos al sector privadoFuente: hipotecario.com.ar · jun 2026
- $ 1,31 billones
- DepósitosFuente: hipotecario.com.ar · jun 2026
- $ 2,62 billones
- Cartera irregularFuente: hipotecario.com.ar · jun 2026
- 9,0 % (3,1 % un año antes)
- Capital sobre activos de riesgoFuente: hipotecario.com.ar · jun 2026
- 26,8 %
Quiénes son los dueños
- 55,3 % Estado Nacional (Ministerio de Economía)
- 29,1 % Grupo IRSA (IRSA, Tyrus, Ritelco, E-Commerce Latina, Inversora Bolívar y Palermo Invest)
- 4,9 % ANSES
- 1,1 % Acciones propias del banco
- 9,5 % Accionistas agrupados (20.639)
Hechos relevantes
Ver todo →- Aviso de SuscripciónObligaciones Negociables Clase 16 y Clase 17
- Aviso de Resultado de ColocaciónComplementario - Obligaciones Negociables Clase 16 y Clase 17
- Aviso de Resultado de ColocaciónObligaciones Negociables Clase 16 y Clase 17
- Aviso de SuscripciónObligaciones Negociables Clase 16 y Clase 17
Últimas noticias
Ver todo →Ámbito · 23 oct 2026
Créditos para viviendas modulares: Banco Hipotecario amplió el plazo de financiación a ocho añosEl 23 de octubre de 2026, Banco Hipotecario amplió de seis a ocho años el plazo de financiación para viviendas industrializadas y modulares.
Up San Francisco · 25 sep 2026
El gremio bancario sigue en alerta por el cierre de sucursalesLa Asociación Bancaria critica cómo el banco manejó a los trabajadores en el cierre de una sucursal.
La Nación · 24 sep 2026
Hipotecario baja al 7,5 % la tasa de sus créditos UVAPasa del 9,5 % al 7,5 % en las líneas para primera vivienda, en línea con otros bancos que bajaron sus tasas.
Últimos resultados
Ver más →2T 2026 (abril a junio), publicado el 26/08/2026
| Resultado neto atribuible | $ 12.518 M | −71,40 % |
|---|---|---|
| Ingreso operativo neto | $ 156.839 M | +0,00 % |
| Resultado operativo | $ 40.832 M | −14,10 % |
| Resultado neto por intereses | $ 41.326 M | −26,70 % |
| Resultado neto por comisiones | $ 18.635 M | −3,80 % |
Cambio contra 2T 2025.
02 / 09
Ficha
Hipotecario, en una ficha
Dónde te la cruzás: Te cruzás con Banco Hipotecario al pedir un crédito para comprar una casa o un préstamo personal, al usar una tarjeta o una cuenta, o al cobrar el sueldo en una de sus cuentas: solo el paquete Búho Sueldo tenía 147.232 clientes a fines de 2025.
Identidad
- Fundación
- 24 de septiembre de 1886, como Banco Hipotecario Nacional (Ley 1.804) ↗: es.wikipedia.org
- Privatización
- 1997, como sociedad anónima (Ley 24.855) ↗: es.wikipedia.org
- Sede
- Reconquista 101, Ciudad de Buenos Aires ↗: es.wikipedia.org
- Cotiza en
- BYMA, panel general, con el símbolo BHIP ↗: hipotecario.com.ar
- Accionistas principales
- Estado Nacional (55,34 %), grupo IRSA (29,13 %) · ago 2026 ↗: hipotecario.com.ar
Tamaño
- Total de activos
- $ 3,87 billones · jun 2026 ↗: hipotecario.com.ar
- Patrimonio neto
- $ 677 mil millones · jun 2026 ↗: hipotecario.com.ar
- Créditos hipotecarios otorgados
- más de 2 millones desde su creación · 2025 ↗: hipotecario.com.ar
- Sucursales
- 52 físicas y una virtual · dic 2025 ↗: hipotecario.com.ar
- Colaboradores
- 1.403 (1.485 en 2024) · 2025 ↗: hipotecario.com.ar
Quién la maneja
- Eduardo Sergio Elsztain Presidente · desde 2009 ↗: hipotecario.com.ar
- Saúl Zang Vicepresidente ↗: hipotecario.com.ar
- Manuel Herrera Gerente general ↗: hipotecario.com.ar
- Brian Ariel Feldman Finanzas ↗: hipotecario.com.ar
A quién le vende
- Familias que buscan vivienda
Créditos hipotecarios, hoy con tasa UVA de 7,5 % para primera vivienda, hasta 15 años y hasta 80 % del valor de la propiedad. ↗: lanacion.com.ar
- Personas que cobran el sueldo
Paquetes Búho Sueldo (147.232 clientes), Búho One (61.069) y Búho Jubilados (15.141). ↗: hipotecario.com.ar
- Emprendedores
Búho Emprendedor, con 34.824 clientes. ↗: hipotecario.com.ar
- Empresas
Banca mayorista, con 10.912 clientes a fines de 2025. ↗: hipotecario.com.ar
Marcas
- Banco del Hogar La marca institucional del banco.
- Búho Familia de paquetes de cuenta: Sueldo, One, Emprendedor y Jubilados.
- BACS Banco comercial y administradora de fondos, controlados por el banco.
- BHN Vida y BHN Seguros Generales Aseguradoras del grupo: seguros de vida, de incendio y de daños sobre inmuebles.
Con quién compite
- Banco Galicia: Bajó su tasa hipotecaria en el mismo movimiento de septiembre de 2026. ↗: lanacion.com.ar
- Banco Macro: También bajó su tasa hacia el 7,5 % y compite por los mismos tomadores de crédito para vivienda. ↗: lanacion.com.ar
- Banco Supervielle: Bajó su tasa hipotecaria del 15 % al 7,5 %. ↗: lanacion.com.ar
- Banco Ciudad: Ofrece 6,5 %, con restricciones de zona y de tipo de propiedad. ↗: lanacion.com.ar
03 / 09
Qué hace
Qué hace Hipotecario
Banco Hipotecario nació en 1886 como banco del Estado para dar créditos con garantía de la vivienda. En 1997 se privatizó y hoy es un banco comercial completo, conocido como "el Banco del Hogar": ofrece créditos hipotecarios y personales, tarjetas, cuentas sueldo y servicios para empresas. A fines de 2025 tenía 52 sucursales físicas y una virtual, 1,33 millones de clientes de banca minorista y más de 2 millones de créditos hipotecarios otorgados en su historia.
El control es compartido. El Estado Nacional tiene la mayoría del capital (55,34 % directo, más ANSES), mientras que el grupo IRSA, cuyo presidente Eduardo Elsztain preside también el banco, suma cerca del 29 % del capital. Por el sistema de votos de la ley de privatización, los votos del grupo IRSA (alrededor del 45 %) pesan más que los del Estado (alrededor del 41 %).
El último año fue duro. La cartera irregular (préstamos con atraso de más de 90 días) subió del 3,1 % al 9,0 % en doce meses, el banco cerró sucursales y registró gastos de reestructuración por $ 21.399 millones en el primer semestre de 2026. Después de una pérdida en el primer trimestre, el segundo cerró con una ganancia de $ 12.518 millones. En septiembre, además, bajó la tasa de sus créditos UVA para primera vivienda al 7,5 %.
Cómo está armado el banco
BHN Sociedad de Inversión
99,99 %Administra las inversiones en seguros: controla BHN Vida (seguros de vida), BHN Seguros Generales (incendio y daños sobre inmuebles) y Comparaencasa.com.BACS Banco de Crédito y Securitización
62,28 %Banco comercial que también controla a BACS Administradora de Activos, una administradora de fondos comunes de inversión (85 %).Fideicomiso Edificio del Plata
Operación conjunta vinculada a inmuebles del banco.
Cómo gana plata
- Intereses por préstamos y títulos. Cobra intereses por los préstamos y por los títulos que compra, y paga intereses por los depósitos y los bonos que emite. En el 2T 2026 cobró $ 150.913 millones y pagó $ 109.587 millones: la diferencia, $ 41.326 millones, es su margen por intereses. Fuente: hipotecario.com.ar
- Resultado por títulos y monedas. Con la plata que no presta, el banco compra títulos públicos y otros instrumentos a valor de mercado. En el 2T 2026 esa cartera aportó $ 98.294 millones, más del doble que el margen por intereses. Fuente: hipotecario.com.ar
- Comisiones. Cobra por cuentas, tarjetas, transferencias y otros servicios. El resultado neto por comisiones del 2T 2026 fue de $ 18.635 millones. Fuente: hipotecario.com.ar
- Seguros y otros ingresos. Sus empresas de seguros cobran primas y el banco registra otros servicios. Los otros ingresos operativos fueron de $ 35.565 millones en el 2T 2026. Fuente: hipotecario.com.ar
- Lo que resta: préstamos que no se cobran. Cuando un préstamo se atrasa, el banco tiene que apartar plata para cubrir la pérdida posible. Ese cargo fue de $ 24.839 millones en el 2T 2026, contra $ 58.925 millones en el trimestre anterior. Fuente: hipotecario.com.ar
04 / 09
Números
Datos clave
Al cierre del 06/11/2026
- Variación 1 mes
- −28,68 %
- Variación 6 meses
- −47,06 %
- Variación 1 año
- −57,43 %
- En criollo: cuántas acciones de BHIP cambiaron de mano por rueda, en promedio, durante las últimas 20 ruedas.
- 381,8 k acciones
- En criollo: el precio más bajo y el más alto del último año. El punto marca dónde está el último cierre.
- Mín. $ 188,00Máx. $ 605,00
Valuación
Al cierre del 6 nov 2026
- En criollo: lo que cuesta comprar todas las acciones de Hipotecario al precio del último cierre.
- $ 280,3 mil millones · US$ 167,6 millones al CCL
- En criollo: cuántos años de la ganancia de los últimos 12 meses suma el precio de toda la empresa.
- 99,3x
- En criollo: cuántas veces el patrimonio neto contable (lo que figura en el balance) suma el precio de toda la empresa.
- 0,4x
Últimos 12 meses: acumulado al 30/06/2026 más el último ejercicio, menos el mismo período del año anterior. Cifras del balance reexpresadas a pesos de septiembre de 2026, según el IPC disponible en nuestros datos. Capitalización: último cierre por acciones en circulación del balance. Fuente: ws.bolsar.info · Estados Financieros Intermedios Condensados Consolidados al 30 de junio de 2026, balance al 30 jun 2026
Los números
Último balance: 2T 2026 (abril a junio), publicado el 26/08/2026. Montos consolidados en millones de pesos de junio de 2026: la reseña del 2T 2026 expresa el trimestre y sus comparativos (1T 2026 y 2T 2025) en esa moneda.
Resultado neto atribuible, por trimestre (millones de $ de junio de 2026)
Rentabilidad sobre el patrimonio (ROAE) (% anualizado)
Préstamos en situación irregular (% de la cartera)
Resultados
| Resultado neto atribuible | $ 12.518 M2T 2026 | −71,40 %vs. 2T 2025 | ↗: hipotecario.com.ar |
|---|---|---|---|
| Ingreso operativo neto | $ 156.839 M2T 2026 | +0,00 %vs. 2T 2025 | ↗: hipotecario.com.ar |
| Resultado operativo | $ 40.832 M2T 2026 | −14,10 %vs. 2T 2025 | ↗: hipotecario.com.ar |
| Resultado neto por intereses | $ 41.326 M2T 2026 | −26,70 %vs. 2T 2025 | ↗: hipotecario.com.ar |
| Resultado neto por comisiones | $ 18.635 M2T 2026 | −3,80 %vs. 2T 2025 | ↗: hipotecario.com.ar |
| Resultado neto del semestrecon gastos de reestructuración de $ 21.399 M; sin ellos habrían sido $ 15.657 M | $ 1.748 M1S 2026 | ↗: hipotecario.com.ar |
Rentabilidad y eficiencia
| ROAEganancia sobre el patrimonio, anualizada | 7,5 %2T 2026 | −17,3 ppvs. 2T 2025 | ↗: hipotecario.com.ar |
|---|---|---|---|
| ROAAganancia sobre los activos, anualizada | 1,2 %2T 2026 | −2,6 ppvs. 2T 2025 | ↗: hipotecario.com.ar |
| Eficienciagastos sobre ingresos: cuanto más bajo, mejor | 51,9 %2T 2026 | −5,4 ppvs. 2T 2025 | ↗: hipotecario.com.ar |
| Margen financiero netolo que rinden los activos por intereses y títulos | 13,5 %2T 2026 | +5,5 ppvs. 2T 2025 | ↗: hipotecario.com.ar |
Calidad de la cartera
| Cartera irregularpréstamos con atraso sobre el total | 9,0 %2T 2026 | +5,9 ppvs. 2T 2025 | ↗: hipotecario.com.ar |
|---|---|---|---|
| Cartera irregular de consumo | 14,6 %2T 2026 | +10,2 ppvs. 2T 2025 | ↗: hipotecario.com.ar |
| Cartera irregular comercial | 3,5 %2T 2026 | +1,8 ppvs. 2T 2025 | ↗: hipotecario.com.ar |
| Cobertura con previsionesplata apartada sobre la cartera irregular; menos de 100 % es una cobertura parcial | 90,1 %2T 2026 | −16,1 ppvs. 2T 2025 | ↗: hipotecario.com.ar |
| Cargo por incobrabilidad | $ 24.839 M2T 2026 | +53,90 %vs. 2T 2025 | ↗: hipotecario.com.ar |
Balance
| Total del activo | $ 3.865.421 M30/06/2026 | −18,10 %vs. 30/06/2025 | ↗: hipotecario.com.ar |
|---|---|---|---|
| Préstamos al sector privado | $ 1.305.470 M30/06/2026 | −3,50 %vs. 30/06/2025 | ↗: hipotecario.com.ar |
| Depósitos | $ 2.615.872 M30/06/2026 | −18,30 %vs. 30/06/2025 | ↗: hipotecario.com.ar |
| Obligaciones negociables emitidasdeuda que el banco emite en el mercado; su fondeo principal son los depósitos | $ 229.717 M30/06/2026 | +26,20 %vs. 30/06/2025 | ↗: hipotecario.com.ar |
| Patrimonio neto | $ 676.969 M30/06/2026 | −2,60 %vs. 30/06/2025 | ↗: hipotecario.com.ar |
Capital y liquidez
| Capital total sobre activos de riesgocolchón de capital exigido por el BCRA | 26,8 %2T 2026 | +6,8 ppvs. 2T 2025 | ↗: hipotecario.com.ar |
|---|---|---|---|
| Activos líquidos sobre depósitos | 77,1 %2T 2026 | −3,4 ppvs. 2T 2025 | ↗: hipotecario.com.ar |
| Préstamos sobre depósitosqué parte de los depósitos se presta | 52,0 %2T 2026 | +5,8 ppvs. 2T 2025 | ↗: hipotecario.com.ar |
Ejercicio 2025
| Resultado neto atribuible | $ 25.183 M2025 | −76,20 %vs. 2024 | ↗: hipotecario.com.ar |
|---|---|---|---|
| Ingreso operativo neto | $ 472.259 M2025 | −54,50 %vs. 2024 | ↗: hipotecario.com.ar |
| ROE promedio | 4,2 %2025 | −13 ppvs. 2024 | ↗: hipotecario.com.ar |
Colores: verde azulado si el número creció y coral si bajó. Que un número suba no siempre es bueno: una suba de la mora, por ejemplo, es una mala noticia.
05 / 09
Noticias
Qué pasó últimamente
Créditos para viviendas modulares: Banco Hipotecario amplió el plazo de financiación a ocho años
El 23 de octubre de 2026, Banco Hipotecario amplió de seis a ocho años el plazo de financiación para viviendas industrializadas y modulares.
Leé la nota ↗El gremio bancario sigue en alerta por el cierre de sucursales
La Asociación Bancaria critica cómo el banco manejó a los trabajadores en el cierre de una sucursal.
Leé la nota ↗Hipotecario baja al 7,5 % la tasa de sus créditos UVA
Pasa del 9,5 % al 7,5 % en las líneas para primera vivienda, en línea con otros bancos que bajaron sus tasas.
Leé la nota ↗Cierra cinco sucursales y el gremio amenaza con más medidas
Tandil, Luján, Junín, San Francisco y Tigre dejan de atender al público.
Leé la nota ↗
Resúmenes propios de noticias publicadas sobre Banco Hipotecario. Cada una enlaza a su fuente.
06 / 09
Hechos relevantes
En criollo: lo que la empresa informa oficialmente a la CNV y a la bolsa: resultados, dividendos, deuda, cambios en el directorio y cualquier novedad que pueda mover el precio.
Obligaciones Negociables Clase 16 y Clase 17
Leé el original ↗Complementario - Obligaciones Negociables Clase 16 y Clase 17
Leé el original ↗Obligaciones Negociables Clase 16 y Clase 17
Leé el original ↗Obligaciones Negociables Clase 16 y Clase 17
Leé el original ↗Obligaciones Negociables Clase 16 y Clase 17
Leé el original ↗
Ver 7 presentaciones más
Zafra S.A. - Serie II Clase A - Zafra S.A. - Serie II Clase B - La entidad de garantía informa sobre el pago de la cuarta cuota de renta y de amortización
Leé el original ↗BACS ADMINISTRADORA DE ACTIVOS S.A. S.G.F.C.I. al 30/06/2026
Leé el original ↗BACS BANCO DE CREDITO Y DECURITIZACION S.A. al 30/06/2026
Leé el original ↗BHN SOCIEDAD DE INVERSION SA al 30/06/2026
Leé el original ↗BHN VIDA SA al 30/06/2026
Leé el original ↗BHN SEGUROS GENERALES S.A. al 30/06/2026
Leé el original ↗Al 30/06/2026 (2° Trimestre)
Leé el original ↗
Fuentes: bolsar.info y BYMADATA. Documentos presentados por la empresa.
07 / 09
Dividendos
Dividendos
El BCRA autorizó un dividendo en efectivo de $ 12.703 millones por las ganancias de 2025, en tres cuotas mensuales de $ 4.234 millones. La primera se pagó el 29/06 y la segunda el 30/07; la tercera estaba prevista para el 28/08/2026. Fuente: hipotecario.com.ar
El BCRA autorizó un dividendo en efectivo de $ 62.000 millones por las ganancias de 2024, en diez cuotas mensuales ajustables por inflación. A fines de 2025 se habían pagado siete, por $ 51.933 millones. Fuente: hipotecario.com.ar
08 / 09
Proyectos
Proyectos
Crédito hipotecario UVA al 7,5 %En curso
Vigente desde septiembre de 2026 para primera vivienda: hasta 80 % del valor de la propiedad, hasta 15 años y trámite 100 % online.
Fuente: lanacion.com.ar · sep 2026
09 / 09
Historia
Historia
- 1886Nace el Banco Hipotecario Nacional
La Ley 1.804 lo crea para dar préstamos con garantía de la vivienda. Fuente: es.wikipedia.org
- 1977Créditos indexados
Una circular del Banco Central permite indexar los créditos hipotecarios. Fuente: es.wikipedia.org
- 1997Se privatiza
La Ley 24.855 lo transforma en sociedad anónima. Fuente: es.wikipedia.org
- 2008El Estado vuelve a tener peso
Vuelve a ser accionista mayoritario en 2005 y en 2008 llega al 79,22 % del capital. Fuente: es.wikipedia.org
- 2009Elsztain asume la presidencia
Eduardo Elsztain, del grupo IRSA, pasa a presidir el banco. Fuente: es.wikipedia.org
- 2025Más de dos millones de créditos
El banco cuenta 139 años de trayectoria y más de dos millones de créditos hipotecarios otorgados. Fuente: hipotecario.com.ar
- 2026Reestructuración y cierre de sucursales
En mayo cierra cinco sucursales (Luján, Junín, San Francisco, Tigre y Tandil) y el gremio bancario responde con medidas de fuerza. Fuente: iprofesional.com
Contexto y riesgos
- El crédito hipotecario, en baja
Las escrituras con hipoteca cayeron 42 % en el primer semestre de 2026 (11.607 contra 20.035). En septiembre los bancos empezaron a bajar tasas hasta el 7,5 % para reactivar el mercado. Fuente: infobae.com
- La mora se triplicó
La cartera irregular pasó de 3,1 % a 9,0 % en un año, sobre todo en consumo. Cuando crece la mora, el banco aparta más plata y le queda menos ganancia. Fuente: hipotecario.com.ar
- Balances ajustados por inflación
El banco informa en moneda constante: la inflación fue de 31,55 % en 2025 y de 6,76 % en el 2T 2026. Por eso conviene comparar los trimestres con cuidado. Fuente: hipotecario.com.ar
- Dividendos con permiso del BCRA
Para repartir ganancias necesita la autorización del Banco Central, que en 2026 llegó recién en junio. Fuente: hipotecario.com.ar
- Control compartido
El Estado tiene la mayoría del capital y el grupo IRSA preside el banco y pesa más en los votos, lo que puede generar tensiones de gobierno. Fuente: hipotecario.com.ar
- Conflicto con el gremio
La Bancaria hizo paros y protestas por los cierres de sucursales y los despidos de 2026. Fuente: iprofesional.com
- Reestructuración operativa
Gastos de reestructuración por $ 21.399 millones en el primer semestre de 2026 y cierre de cinco sucursales. El banco dice que sus clientes operan sobre todo online. Fuente: hipotecario.com.ar · 2026
- Obligaciones negociables Clase XIII y XIV
Emitidas el 23/02/2026 por $ 25.388 millones y US$ 28,7 millones, con vencimiento el 23/02/2027. Fuente: hipotecario.com.ar · feb 2026
Su sector
Hipotecario forma parte de Finanzas. Mirá cómo funciona el sector y cómo le va a las demás empresas.
Enlaces oficiales
- Sitio de Hipotecario ↗
- Hechos relevantes en bolsar ↗
- ISIN ARBHIP010161