
SUPV BYMA · ARS
Grupo Supervielle
FinanzasFinanzas / Holding financiero
Grupo Supervielle es el holding que controla a Banco Supervielle, un banco privado con 117 sucursales y cerca de 1,9 millones de clientes activos, además de IOL invertironline, Supervielle Seguros y Supervielle Asset Management. Cotiza en BYMA y tiene ADR en la Bolsa de Nueva York.
- Acciones por rueda
- 473,4 k
- Variación en 1 año
- −48,39 %
- Máximo del año
- $ 3.840,00
Cotización de SUPV
Último cierre · vie 6 nov 2026 · vs. cierre anterior ($ 1.898,00)
Evolución de SUPV
−48,39 % desde el 6 nov 2025 ($ 3.625,00)
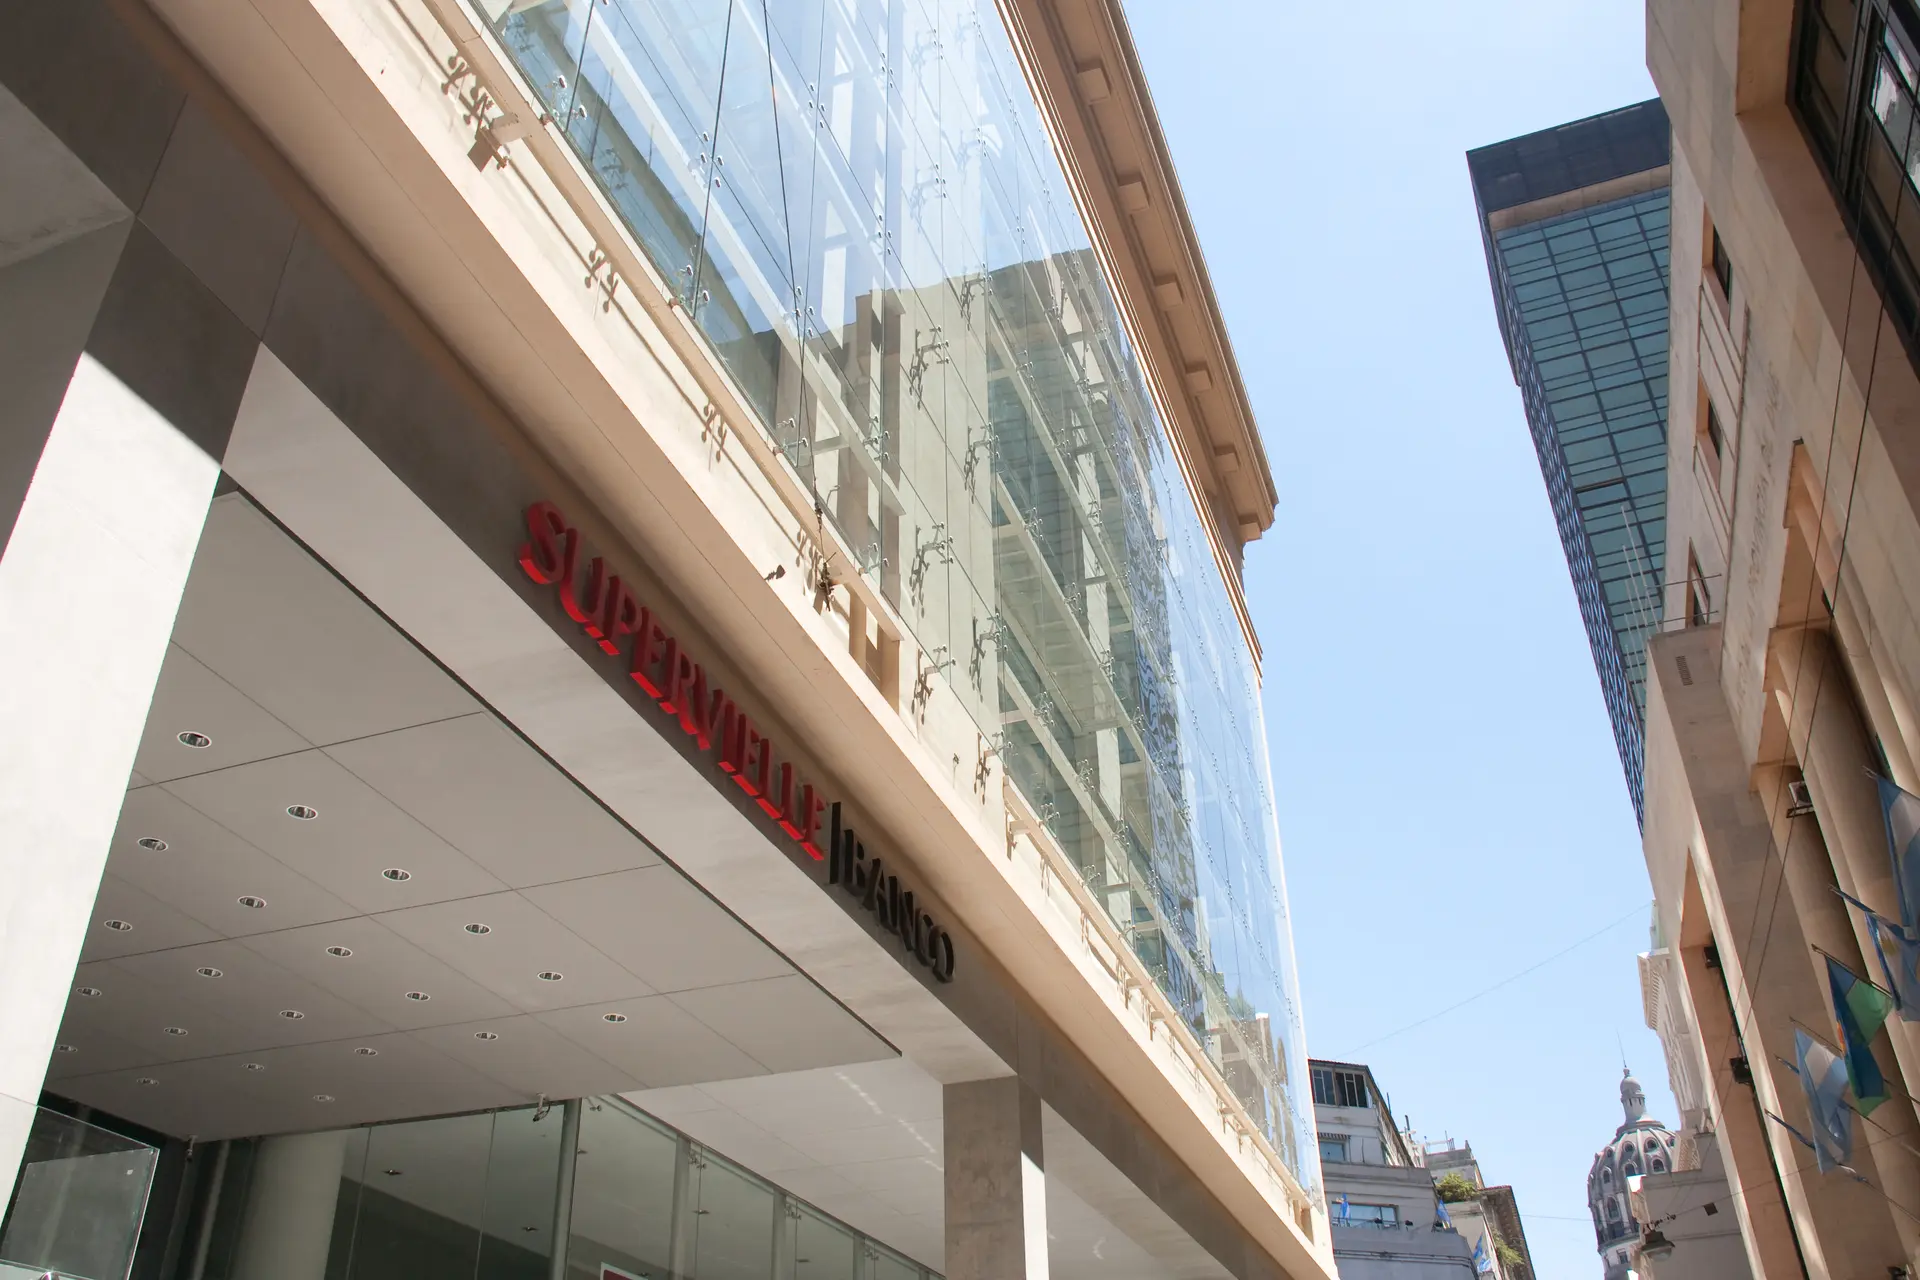
Ver en gráficosImagen: Young79, CC BY-SA 3.0
01 / 09
Resumen
Sobre la empresa
Qué hace →Grupo Supervielle es una sociedad holding: no presta plata por sí misma, sino que es dueña de las empresas que lo hacen. La principal es Banco Supervielle, que junto con IOL invertironline (la plataforma de inversión online más usada del país), Supervielle Seguros, Supervielle Asset Management (fondos comunes) y MILA (préstamos para autos usados) forma el grupo. La familia Supervielle empezó en las finanzas argentinas en 1887 y hoy sigue al frente: Julio Patricio Supervielle es presidente y controlante.
- Banco Supervielle
- IOL invertironline
- Supervielle Seguros
- Supervielle Asset Management
- Supervielle Agente de Negociación
- MILA
- Espacio Cordial
Indicadores clave
Los números →- SucursalesFuente: sec.gov · ago 2026
- 117 (más 2 anexos)
- Clientes activosFuente: sec.gov · ago 2026
- cerca de 1,9 millones
- EmpleadosFuente: sec.gov · jun 2026
- 2.815
- Préstamos del sistemaFuente: sec.gov · dic 2025
- 2,8 %; 7.º entre los bancos privados
- Depósitos del sistemaFuente: sec.gov · dic 2025
- 3,0 %; 8.º entre los bancos privados
- Cotiza enFuente: sec.gov · may 2016
- BYMA y NYSE (ADR = 5 acciones clase B)
Quiénes son los dueños
- 25,4 % Julio Patricio Supervielle (controlante), con el 52,1 % de los votos
- 11,2 % Fideicomiso en garantía Supervielle
- 63,4 % Resto de los accionistas (acciones en manos del público)
Hechos relevantes
Ver todo →- Estados Financieros de Sociedades Controladas y VinculadasSUPERVIELLE SEGUROS S.A. al 30/06/2026
- Estados Financieros de Sociedades Controladas y VinculadasSUPERVIELLE PRODUCTORES ASESORES DE SEGUROS S.A. al 30/06/2026
- Estados Financieros de Sociedades Controladas y VinculadasMICRO LENDING S.A. al 30/06/2026
- Estados Financieros de Sociedades Controladas y VinculadasINVERTIRONLINE.COM ARGENTINA S.A.U. al 30/06/2026
Últimas noticias
Ver todo →El Cronista · 6 nov 2026
SuperApp, inversiones y banking as a service: cómo es el nuevo plan de un banco de la CityBanco Supervielle lanzó ayer su SuperApp, que integra IOL Inversiones y ofrece atención con inteligencia artificial.
iProfesional · 6 nov 2026
Supervielle se renueva y lanza "SúperApp" para competir en el nuevo escenario financieroSupervielle presentó una identidad visual renovada y lanzó SúperApp, que integra productos y servicios e incorpora inteligencia artificial.
iProfesional · 22 oct 2026
Supervielle incorpora a Juan Cruz Piccardo como Chief Corporate Banking OfficerSupervielle incorporó a Juan Cruz Piccardo como Chief Corporate Banking Officer el 2026-10-22.
Últimos resultados
Ver más →2T 2026 (abril a junio), publicado el 10/08/2026
| Ganancia neta atribuible | $ 12,8 mil millones | −29,70 % |
|---|---|---|
| Ganancia neta sin indemnizaciones | $ 36,2 mil millones | |
| ROE (ROAE) | 4,4 % | |
| ROA (ROAA) | 0,6 % | |
| Margen financiero neto | $ 294,5 mil millones | +6,40 % |
Cambio contra 2T 2025.
02 / 09
Ficha
Supervielle, en una ficha
Dónde te la cruzás: Si tenés una cuenta sueldo o una tarjeta Supervielle, si invertís desde la app de IOL o si tenés un seguro o un préstamo de auto con la marca, sos cliente del grupo. Atiende a cerca de 1,9 millones de clientes activos, con sucursales y canales digitales.
Identidad
- Origen
- La familia Supervielle empezó en las finanzas argentinas en 1887: más de 130 años ↗: sec.gov
- El holding
- Grupo Supervielle S.A., creado en 1979 con otro nombre ↗: sec.gov
- Cotiza en
- BYMA y NYSE, con el símbolo SUPV ↗: sec.gov
- Sede
- Reconquista 330, Buenos Aires ↗: sec.gov
- Controlante
- Julio Patricio Supervielle, con el 25,4 % del capital y el 52,1 % de los votos ↗: sec.gov
- Posición
- Séptimo banco privado por préstamos (2,8 % del sistema, dic 2025) ↗: sec.gov
Tamaño
- Sucursales
- 117 y 2 anexos · ago 2026 ↗: sec.gov
- Clientes activos
- cerca de 1,9 millones · ago 2026 ↗: sec.gov
- Empleados
- 2.815 (17,2 % menos que un año antes) · jun 2026 ↗: sec.gov
- Clientes digitales de personas y pymes
- 850.578, el 69 % del segmento · jun 2026 ↗: sec.gov
- Préstamos de empresas
- $ 2,2 billones · jun 2026 ↗: sec.gov
- Cuentas en IOL
- cerca de 1,9 millones · dic 2025 ↗: sec.gov
Quién la maneja
- Julio Patricio Supervielle Presidente y CEO del grupo ↗: sec.gov
- Gustavo Alejandro Manriquez CEO de Banco Supervielle · desde oct 2024 ↗: sec.gov
- Mariano Biglia Gerente financiero (CFO) · desde jun 2020 ↗: sec.gov
- Ana Bartesaghi Asuntos corporativos y relación con inversores ↗: sec.gov
- Juan Cruz Piccardo Chief Corporate Banking Officer ↗: iprofesional.com
A quién le vende
- Personas
Cuentas sueldo, tarjetas, préstamos personales, hipotecarios y de autos, jubilados e inversiones. Foco en clientes de sueldo, jubilados y el segmento Identité, de mayores ingresos. ↗: sec.gov
- Pymes y comercios
Cuentas, financiamiento de capital de trabajo, leasing, comercio exterior y seguros para empresas con ventas de hasta $ 34 mil millones al año. ↗: sec.gov
- Empresas grandes
Préstamos, comercio exterior y servicios de tesorería. Es la cartera que más creció: 58 % en un año. ↗: sec.gov
- Inversores
IOL invertironline es la plataforma de inversión online líder para personas, con cerca de 565.000 clientes activos. ↗: sec.gov
Marcas
- Banco Supervielle El banco
- Identité Propuesta para clientes de mayores ingresos
- IOL invertironline Plataforma de inversión online
- Supervielle Seguros Seguros
- Supervielle Asset Management Fondos comunes de inversión
- MILA Préstamos para autos usados
- Espacio Cordial Venta de productos no financieros
Con quién compite
03 / 09
Qué hace
Qué hace Supervielle
Grupo Supervielle es una sociedad holding: no presta plata por sí misma, sino que es dueña de las empresas que lo hacen. La principal es Banco Supervielle, que junto con IOL invertironline (la plataforma de inversión online más usada del país), Supervielle Seguros, Supervielle Asset Management (fondos comunes) y MILA (préstamos para autos usados) forma el grupo. La familia Supervielle empezó en las finanzas argentinas en 1887 y hoy sigue al frente: Julio Patricio Supervielle es presidente y controlante.
Es un banco mediano. A fines de 2025 tenía cerca del 2,8 % de los préstamos y el 3,0 % de los depósitos del país: séptimo entre los bancos privados por préstamos. Gana plata como cualquier banco: capta depósitos, presta a personas, pymes y empresas, y se queda con la diferencia de tasas, más comisiones por cuentas y tarjetas y lo que rinden los bonos que compra con la plata que no presta.
2026 es un año de recuperación. El grupo arrancó con pérdidas por la mora en los préstamos a personas y por el costo de un plan de retiros voluntarios que redujo 17 % su plantilla. En el segundo trimestre volvió a ganar $ 12,8 mil millones y, sin contar las indemnizaciones, la ganancia habría sido de $ 36,2 mil millones. Lo que mira el mercado ahora es si la mora sigue bajando (5,5 % de la cartera) y si el ahorro de costos se ve en los próximos balances.
Cómo está armado el grupo
Banco Supervielle
97,1 % directo y 2,8 % vía SofitalEl banco: cuentas, tarjetas, préstamos a personas, pymes y empresas, y la mesa de dinero.IOL invertironline
Plataforma de inversión online: compra y venta de acciones, bonos y fondos desde el celular.Supervielle Seguros
Seguros de accidentes personales, vida y de comercios y pymes.Supervielle Asset Management
Administra fondos comunes de inversión.Supervielle Agente de Negociación
Agente de bolsa para clientes institucionales y empresas.MILA
Financia la compra de autos, sobre todo usados.Espacio Cordial
Vende productos no financieros: planes de salud, asistencia, electrodomésticos.
Cómo gana plata
- Margen financiero. La diferencia entre lo que cobra por los préstamos y lo que rinden los bonos que compra, menos lo que paga por los depósitos. Es su mayor fuente de ingresos: $ 294,5 mil millones en el segundo trimestre de 2026. Fuente: sec.gov
- Comisiones. Cobra por mantener cuentas, por las tarjetas de crédito y débito, por administrar fondos y por operar en la bolsa a través de IOL: $ 63,3 mil millones en el trimestre. Fuente: sec.gov
- Préstamos. Personas, pymes y empresas. La cartera de empresas ($ 2,2 billones) ya supera a la de personas y pymes ($ 1,9 billones), porque el banco frenó los préstamos al consumo por la mora. Fuente: sec.gov
- Seguros e inversiones. Supervielle Seguros cobra primas y Supervielle Asset Management y IOL cobran por administrar ahorros y por operar en la bolsa. Fuente: sec.gov
04 / 09
Números
Datos clave
Al cierre del 06/11/2026
- Variación 1 mes
- −22,43 %
- Variación 6 meses
- −27,90 %
- Variación 1 año
- −48,39 %
- En criollo: cuántas acciones de SUPV cambiaron de mano por rueda, en promedio, durante las últimas 20 ruedas.
- 473,4 k acciones
- En criollo: el precio más bajo y el más alto del último año. El punto marca dónde está el último cierre.
- Mín. $ 1.831,00Máx. $ 3.840,00
Valuación
Al cierre del 6 nov 2026
- En criollo: lo que cuesta comprar todas las acciones de Supervielle al precio del último cierre.
- $ 819 mil millones · US$ 489,6 millones al CCL
- En criollo: cuántos años de la ganancia de los últimos 12 meses suma el precio de toda la empresa.
- Con pérdidas en los últimos 12 meses
- En criollo: cuántas veces el patrimonio neto contable (lo que figura en el balance) suma el precio de toda la empresa.
- 0,7x
Últimos 12 meses: acumulado al 30/06/2026 más el último ejercicio, menos el mismo período del año anterior. Cifras del balance reexpresadas a pesos de septiembre de 2026, según el IPC disponible en nuestros datos. Capitalización: último cierre por acciones en circulación del balance. Fuente: ws.bolsar.info · Estados Financieros Condensados Intermedios Consolidados al 30/06/2026, balance al 30 jun 2026
Los números
Último balance: 2T 2026 (abril a junio), publicado el 10/08/2026. Montos en pesos de junio de 2026: los bancos ajustan sus balances por inflación, así que todos los períodos se expresan en la misma moneda. "Mil millones" son 10^9 y "billón", 10^12.
Ganancia neta atribuible (miles de millones de $ de junio de 2026)
Previsiones por incobrables (miles de millones de $ de junio de 2026)
Margen de intereses (NIM) (% anualizado)
Rentabilidad
| Ganancia neta atribuible | $ 12,8 mil millones2T 2026 | −29,70 %vs. 2T 2025 | ↗: sec.gov |
|---|---|---|---|
| Ganancia neta sin indemnizacionessin contar los costos extraordinarios del plan de retiros | $ 36,2 mil millones2T 2026 | ↗: sec.gov | |
| ROE (ROAE)ganancia sobre el patrimonio promedio, anualizada; 12,4 % sin las indemnizaciones | 4,4 %2T 2026 | ↗: sec.gov | |
| ROA (ROAA)ganancia sobre los activos promedio, anualizada | 0,6 %2T 2026 | ↗: sec.gov | |
| Margen financiero neto | $ 294,5 mil millones2T 2026 | +6,40 %vs. 2T 2025 | ↗: sec.gov |
| Margen de intereses (NIM)lo que rinde cada peso prestado o invertido | 20,3 %2T 2026 | −0,5 ppvs. 2T 2025 | ↗: sec.gov |
| Comisiones netasvs. trimestre anterior | $ 63,3 mil millones2T 2026 | −2,00 %vs. 1T 2026 | ↗: sec.gov |
| Eficienciagastos sobre ingresos: cuanto más bajo, mejor; 52,3 % sin las indemnizaciones | 63,4 %2T 2026 | −5,5 ppvs. 1T 2026 | ↗: sec.gov |
Calidad de la cartera
| Cartera irregular (NPL)préstamos con atraso sobre el total; 2,1 pp debajo del promedio del sistema | 5,5 %2T 2026 | −0,1 ppvs. 1T 2026 | ↗: sec.gov |
|---|---|---|---|
| Cartera irregular de personas | 9,6 %2T 2026 | −0,3 ppvs. 1T 2026 | ↗: sec.gov |
| Costo del riesgo netoprevisiones por incobrables sobre préstamos, anualizado | 5,6 %2T 2026 | −0,4 ppvs. 1T 2026 | ↗: sec.gov |
| Previsiones por incobrables | $ 68,0 mil millones2T 2026 | −5,80 %vs. 1T 2026 | ↗: sec.gov |
| Cobertura de la cartera irregularprevisiones sobre préstamos irregulares | 98,9 %2T 2026 | −5 ppvs. 1T 2026 | ↗: sec.gov |
Solidez y tamaño
| Capital ordinario (CET1)colchón de capital sobre activos ponderados por riesgo | 14,2 %2T 2026 | +0,3 ppvs. 2T 2025 | ↗: sec.gov |
|---|---|---|---|
| Activos totales | $ 8,7 billones30/06/2026 | +8,20 %vs. 30/06/2025 | ↗: sec.gov |
| Préstamos brutos | $ 4,3 billones30/06/2026 | +8,90 %vs. 30/06/2025 | ↗: sec.gov |
| Depósitos | $ 6,0 billones30/06/2026 | +7,50 %vs. 30/06/2025 | ↗: sec.gov |
| Préstamos sobre depósitos | 72,6 %30/06/2026 | +0,9 ppvs. 30/06/2025 | ↗: sec.gov |
| Patrimonio neto | $ 1,2 billones30/06/2026 | +0,30 %vs. 31/12/2025 | ↗: sec.gov |
Colores: verde azulado si el número creció y coral si bajó. Que un número suba no siempre es bueno: una suba de la mora, por ejemplo, es una mala noticia.
05 / 09
Noticias
Qué pasó últimamente
SuperApp, inversiones y banking as a service: cómo es el nuevo plan de un banco de la City
Banco Supervielle lanzó ayer su SuperApp, que integra IOL Inversiones y ofrece atención con inteligencia artificial.
Leé la nota ↗Supervielle se renueva y lanza "SúperApp" para competir en el nuevo escenario financiero
Supervielle presentó una identidad visual renovada y lanzó SúperApp, que integra productos y servicios e incorpora inteligencia artificial.
Leé la nota ↗Supervielle incorpora a Juan Cruz Piccardo como Chief Corporate Banking Officer
Supervielle incorporó a Juan Cruz Piccardo como Chief Corporate Banking Officer el 2026-10-22.
Leé la nota ↗Supervielle incorpora a Juan Cruz Piccardo como Chief Corporate Banking Officer
El 21 de octubre de 2026, Supervielle designó a Juan Cruz Piccardo como Chief Corporate Banking Officer.
Leé la nota ↗Educación financiera para 16.920 personas en 2026
Informó el alcance de sus programas para jóvenes, docentes, adultos y personas mayores.
Leé la nota ↗
Resúmenes propios de noticias publicadas sobre Grupo Supervielle. Cada una enlaza a su fuente.
06 / 09
Hechos relevantes
En criollo: lo que la empresa informa oficialmente a la CNV y a la bolsa: resultados, dividendos, deuda, cambios en el directorio y cualquier novedad que pueda mover el precio.
SUPERVIELLE SEGUROS S.A. al 30/06/2026
Leé el original ↗SUPERVIELLE PRODUCTORES ASESORES DE SEGUROS S.A. al 30/06/2026
Leé el original ↗MICRO LENDING S.A. al 30/06/2026
Leé el original ↗INVERTIRONLINE.COM ARGENTINA S.A.U. al 30/06/2026
Leé el original ↗SUPERVILLE SECURITIES SAU al 30/06/2026
Leé el original ↗
Ver 7 presentaciones más
Grupo económico / controladas y vinculadas.
Leé el original ↗ESPACIO CORDIAL DE SERVICIOS S.A. al 30/06/2026
Leé el original ↗Al 30/06/2026 (2° Trimestre)
Leé el original ↗Al 30/06/2026 (2° Trimestre)
Leé el original ↗Al 30/06/2026 (2° Trimestre)
Leé el original ↗Al 30/06/2026 (2° Trimestre)
Leé el original ↗Cierre:30/06/2026 (2° Trimestre)
Leé el original ↗
Fuentes: bolsar.info y BYMADATA. Documentos presentados por la empresa.
07 / 09
Dividendos
Dividendos
La asamblea aprobó absorber con reservas la pérdida de $ 48.546 millones de 2025. No se distribuyeron dividendos por ese ejercicio. Fuente: sec.gov
Se pagó un dividendo en efectivo de $ 27.137 millones, unos $ 62 por acción y $ 310 por ADS, a los accionistas registrados al 29 de abril. Fuente: sec.gov
Total pagado durante 2025: cerca de $ 32.881 millones. En 2024 había sido cerca de $ 36.784 millones. Fuente: sec.gov
08 / 09
Proyectos
Proyectos
Alianza con Aerolíneas ArgentinasCompletado
Desde mayo de 2026, los clientes con tarjeta de crédito acumulan millas Aerolíneas Plus de forma automática. Apunta al segmento Identité, de mayor poder adquisitivo.
Fuente: sec.gov · may 2026Préstamos para autos usados en Mercado LibreAnunciado
Acuerdo con Flash Argentina, del ecosistema Mercado Libre, para dar financiamiento con garantía prendaria en compras de autos usados en la plataforma, desde el cuarto trimestre de 2026.
Fuente: sec.gov · ago 2026Supervielle SuperAppEn curso
La app suma cuenta remunerada, tienda en Mercado Libre, atención por WhatsApp con inteligencia artificial y acceso a inversiones de IOL. 69 % de los clientes de personas y pymes ya son digitales.
Fuente: sec.gov · jun 2026
09 / 09
Historia
Historia
- 1887Nace Supervielle y Cía. Banqueros
La familia Supervielle, llegada de Francia, abre su banco en Buenos Aires. Fuente: sec.gov
- 1940Banco Supervielle de Buenos Aires
El banco adquiere el negocio de Supervielle y Cía. y empieza a cotizar en la Bolsa de Buenos Aires. Fuente: sec.gov
- 1964Pasa a manos de Société Générale
El banco francés compra la mayoría, lo convierte en banco universal con 60 sucursales y la familia deja de manejarlo. Fuente: sec.gov
- 2005Vuelve la familia
Banco Banex, del grupo de Julio Patricio Supervielle, compra el banco a Société Générale y recupera el nombre Banco Supervielle. Fuente: sec.gov
- 2008Compra Banco Regional de Cuyo
Suma presencia en Mendoza y el oeste del país. Fuente: sec.gov
- 2011Compra la financiera de GE
Adquiere el negocio de tarjetas y préstamos personales de GE Compañía Financiera, que luego se llamó Cordial e IUDÚ. Fuente: sec.gov
- 2016Sale a la bolsa
El 19 de mayo empieza a cotizar en BYMA y en la Bolsa de Nueva York con una oferta de USD 323 millones. Fuente: sec.gov
- 2018Compra IOL y MILA
Suma la plataforma de inversión online invertironline y la financiera de autos usados MILA. Fuente: sec.gov
- 2023Simplifica la estructura
Tarjeta Automática e IUDÚ se fusionan con el banco. Fuente: sec.gov
- 2026Plan de retiros y vuelta a ganar
Con la mora en su punto más alto, lanza en marzo un plan de retiros que baja 17 % la plantilla. En el segundo trimestre vuelve a tener ganancia. Fuente: sec.gov
Contexto y riesgos
- La mora manda
El crédito a personas se deterioró desde 2025 y las previsiones por incobrables llegaron a $ 126,6 mil millones en el cuarto trimestre. Desde entonces bajan: en el segundo trimestre de 2026 fueron $ 68,0 mil millones. Cuando un banco espera cobrar menos, tiene que apartar plata y eso le come la ganancia. Fuente: sec.gov
- Tasas que bajan
Con la inflación mensual debajo del 2 % y tasas de interés a la baja, al banco le cuesta menos lo que paga por los depósitos. Ese efecto empujó el margen de intereses a 20,3 %, pero en parte es transitorio, porque los préstamos también se van reacomodando a tasas más bajas. Fuente: sec.gov
- Poca demanda de crédito
Los préstamos bajaron 1,4 % en el trimestre por menos demanda y por una política de prestar con más cuidado. El banco creció en empresas y en dólares, y se achicó en pesos a personas. Fuente: sec.gov
- Poca escala frente a los grandes
Con menos del 3 % del sistema, compite contra bancos de mucha más escala y contra billeteras digitales. Su calificación sigue en zona especulativa (B3 de Moody's, CCC+ de Fitch), en línea con la de la Argentina. Fuente: sec.gov
- Plan de retiros y ahorro de costos
Redujo 17 % la plantilla frente a fines de 2025. Estima un ahorro anual de $ 42 mil millones en personal, con el efecto completo desde el tercer trimestre de 2026. Fuente: sec.gov · jun 2026
Su sector
Supervielle forma parte de Finanzas. Mirá cómo funciona el sector y cómo le va a las demás empresas.
Enlaces oficiales
- Sitio de Supervielle ↗
- Hechos relevantes en bolsar ↗
- ISIN ARGRSU300079